Greater China
多数讨论只谈到第一层
无人机产业正迎来一轮规模空前的采购。各地的讨论集中在同一个问题上:零部件来源是否合规、谁进得了新的供应链体系。这是必要的一步,但它只是整件事的三分之一。
通过来源审查,不等于供应链安全。
那只是第一层。
HISTORY · 这条路走过一次
换得掉组装,换不掉上游
判断一轮供应链重组做得成不成,不必等三年。半导体已经走过完整的一轮,结果是现成的参照。
以台湾地区为例:半导体产值全球第二,IC 制造与封测市占世界第一,高阶制程与前瞻研发留在本地,厂商本地布局占比约九成。从「谁来制造」这个问题看,这一轮是赢的。
但同一份产业盘点里,另一行写着:半导体设备与材料的自给率仍然不足。换句话说,最难换的那一层,二十年后还在那里。
电池是第二个参照。各国在电池供应链推动来源多元化,材料厂因此拿到订单;电池也从单纯的产业竞争,被重新定义成国家安全规格。但真正决定长期位置的,同样不是谁组装,是谁掌握材料与设备。
无人机现在站的,就是当年半导体站过的那个位置。换供应商是看得见、算得出来、能上新闻的那一步。真正难的那层,通常不在零部件清单上。
FRAMEWORK · 三层模型
供应链安全有三层,而且是递进的
拆开来看会清楚很多。供应链安全不是一道是非题,是三层递进的结构。
三层的关系不是并列。第一层做完只是及格;第二层没做,第一层的努力会从后门漏光;第三层没做,前两层会在交期压力下被迫让步——当客户要的东西两周后才做得出来,所有人都会开始找捷径。
目前的公开讨论,绝大多数集中在第一层。
LAYER 2 · 数据主权
零部件合规了,那文件呢
当制造流程数字化,零件的几何、材料参数、工艺记录、检测报告,全部变成文件。这些文件存在谁的服务器上、落在哪一个司法管辖区、谁有权调阅——这是供应链安全的第二层,而它几乎不在现在的讨论范围内。
这不是假设性的风险。多数增材制造平台默认把切片运算与项目管理放在云端,对一般制造业没有问题,效率也确实更好。但在高保密场域,云端是一道过不了的门槛——不是流程麻烦,是规范上不允许。
这一点决定了谁进得去。我们在这类场域的切入点不是设备规格,是本地部署、不上云、角色权限管控。那是这些场域唯一能接受的配置。把论述建立在零件级可追溯性上,正好对得上他们既有的质量保证文件,不必为了引入新技术重写一套质保制度。
一个做法上的细节值得讲清楚:可追溯性与云端并不是绑在一起的。材料数据、工艺参数、检测报告随件留存,让设计、工艺与质保用同一套数据判断零件能不能上线,这件事在本地一样做得到。把两者绑定,是平台的商业选择,不是技术的必然。
- 切片运算在供应商云端
- 项目与零件库存放云端
- 几何文件离开本地管辖区
- 调阅权限由平台定义
- 运算与数据留在场域内
- 角色权限由机构自己管控
- 零件级可追溯性照常保留
- 对得上既有质保文件
LAYER 3 · 产能主权
交期压力会逼你在前两层让步
第三层最容易被当成纯粹的效率问题,其实它是前两层的保险丝。
大额采购不是一次下单、一次交付,是分批交付,而且规格会改。无人机不是一款产品,是一个每季都在改的平台。业内已公开的做法是以模块化设计加增材制造,降低对传统模具与复杂工装的依赖。
模块化的另一面,是工装跟着改。一条装配线上真正让产出停住的,往往不是缺机台,是缺那一套还没做好的定位夹具、软爪、防错板。这些东西不需要工件级的精度,却长年跟工件抢同一条 CNC 排程。
这里有一个常被混淆的规格。以 ±0.02 mm 为例,那是工件加工面的要求,不是工装本体的要求;衬套与嵌件的作用在耐磨与锁固,不是用来弥补公差。把工装的精度需求跟工件绑在一起,是 CNC 排程塞爆的根本原因之一。
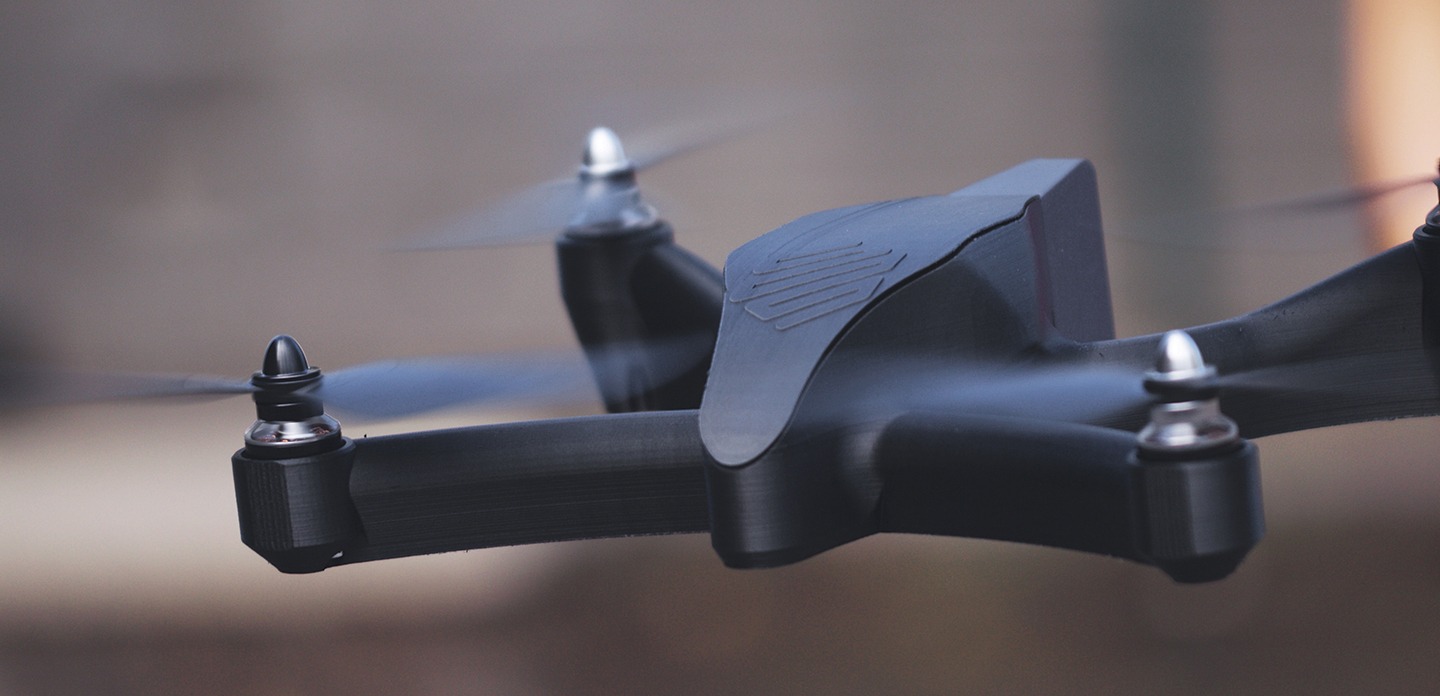
以一具连续碳纤维打印的无人机机体为例:机臂、中心板与电池座是单一连续纤维结构,已通过蒲福风级 9 级的风洞测试,机型是 X7 Field Edition——加固化、可部署、不依赖云端。
爆炸图摊开来,最值得看的不是打印出来的那些零件,是消失掉的那些。原本需要分件制造、再靠工装定位装配的结构,现在一体成形。少掉的零件,连带少掉的是对应的夹具工装、对应的装配工时、对应的公差堆叠。该项目的时程整整提前一年——提前的那一年不是靠赶工,是靠把「设计改一次要等两周」变成「设计改一次等隔夜」。
CONCLUSION
先画那张图
不必先谈设备。这个月做一件事就好:把你的制造数据流向画成一张图。几何文件、材料参数、工艺记录、检测报告,各自存在谁的服务器上、落在哪个管辖区、谁调得出来。
如果这张图画不出来,你的供应链安全只做完第一层。
把三层盘一次
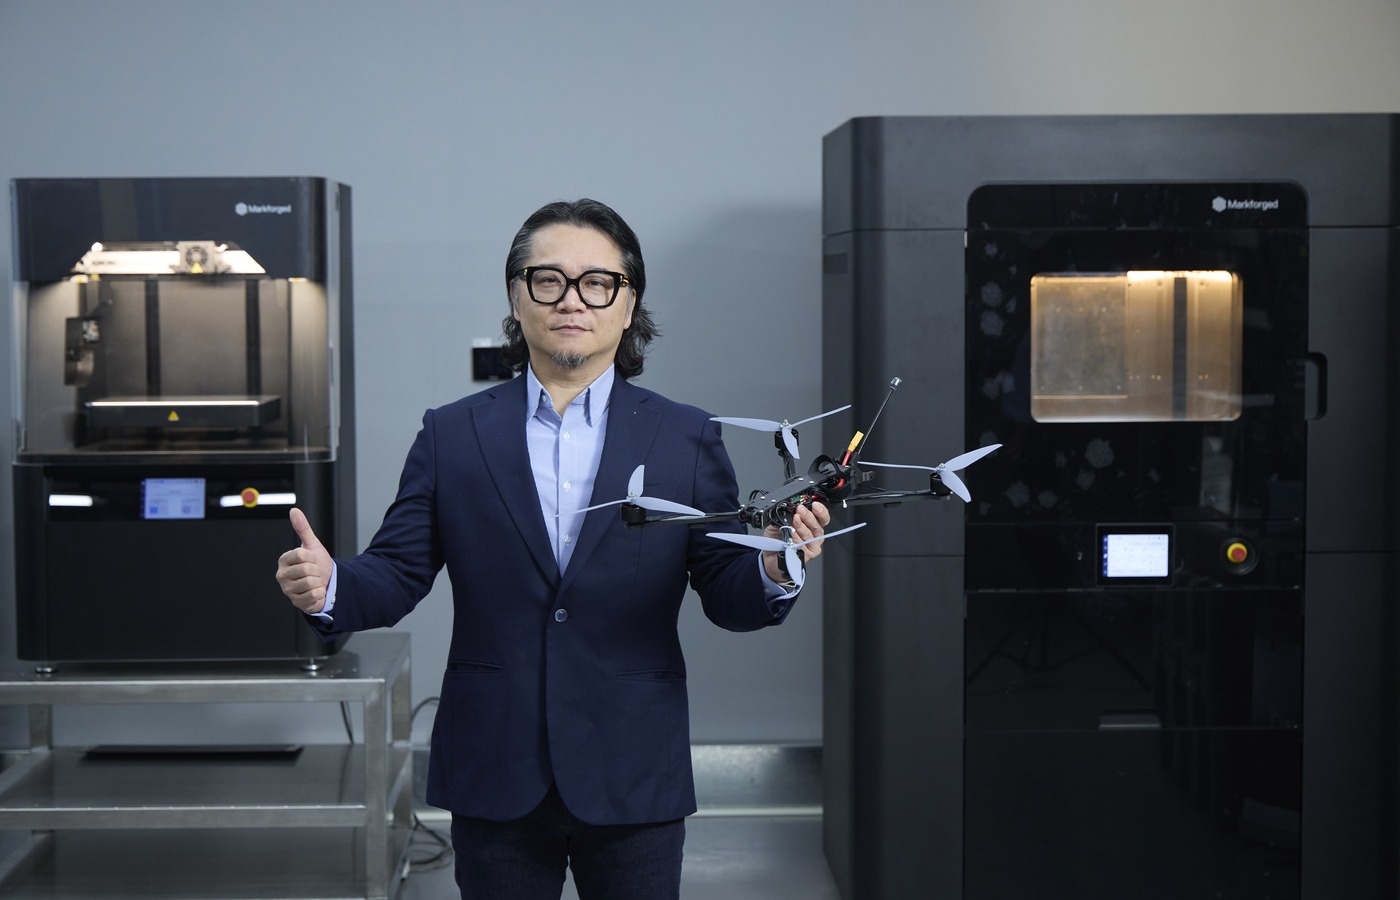
三层盘点不是采购流程,是一次工程面的对账:零部件来源、数据流向、关键工装的排程占用。Markforged 大中华区团队可以协助走完这一轮,从现有产线的实际数据出发,不从设备规格出发。
- 制造数据流向盘点:哪些文件离开了你的管辖区
- 关键工装排程审计:它们占掉多少 CNC 工时
- 高保密场域的本地部署配置说明